கலைஞர் அரசு 1970-ல் கொண்டுவந்த கூடுதல் விற்பனை வரிச் சட்டத்தை உறுதி செய்த 1974-ஆம் ஆண்டு தீர்ப்பு, 52 ஆண்டுகளுக்குப் பின்னரும் சரியானதுதான் என்று உச்சநீதிமன்றத்தின் 7 நீதிபதிகள் அமர்வு நேற்று (நவம்பர் 4) உறுதிப்படுத்தியுள்ளது.
மாநில உரிமையை நிலைநாட்டிய அந்தச் சட்டத்தின் வரலாறு என்ன?
தமிழ்நாட்டில் 1967-ம் ஆண்டு தேர்தலில் திமுக வெற்றி பெற்று பேரறிஞர் அண்ணா தலைமையில் முதலாவது திராவிடர் இயக்க ஆட்சி அமைந்தது. ஆனால் பேரறிஞர் அண்ணா 1969-ஆம் ஆண்டு பிப்ரவரி 3-ந் தேதி மறைந்தார். இதனைத் தொடர்ந்து 1969-ஆம் ஆண்டு பிப்ரவரி 10-ந் தேதி கலைஞர் முதல்வரானார்.
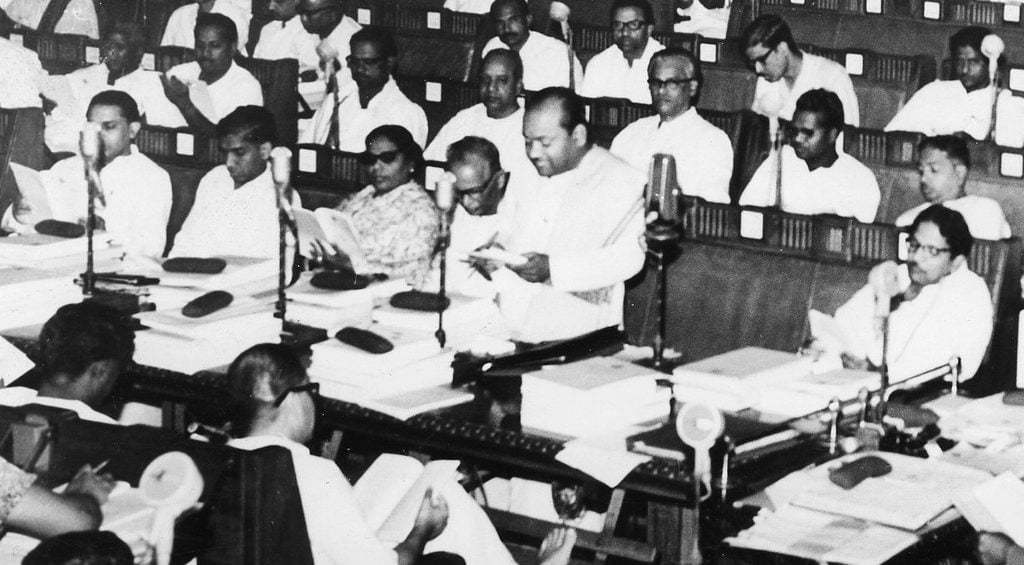
கலைஞர் தலைமையிலான திமுக அரசின் முதல் நிதிநிலை அறிக்கையை 1969-ஆம் ஆண்டு மார்ச் 1-ந் தேதி நிதி அமைச்சர் கே.ஏ. மதியழகன் சட்டசபையில் தாக்கல் செய்தார். இதையடுத்து 1970–71-ஆம் ஆண்டுக்கான நிதிநிலை அறிக்கையையும் நிதி அமைச்சர் கே.ஏ. மதியழகனே 1970-ஆம் ஆண்டு பிப்ரவரி 26-ந் தேதி சட்டசபையில் தாக்கல் செய்தார்.
இந்த நிதிநிலை அறிக்கையை நிதி அமைச்சர் கே.ஏ. மதியழகன் வாசித்து முடிக்கும் போது, மாநில அரசின் வருவாயை அதிகரிப்பதற்கான பல்வேறு வரி விதிப்பு மாற்றங்களை அதிரடியாக அறிவித்தார். மோட்டார் வாகனங்கள், குளிர்சாதனப் பெட்டிகள் உள்ளிட்ட பொருட்களின் விற்பனை வரியை உயர்த்துவது, சிமெண்ட் உள்ளிட்ட சில பொருட்களுக்கான வரி விகிதங்களை மாற்றுவது, மோட்டார் வாகன வரி, பெட்ரோல் உள்ளிட்ட எரிபொருட்கள் மீதான வரி, கேளிக்கை வரி ஆகியவற்றில் மாற்றங்களைச் செய்வது என பல அறிவிப்புகளை வெளியிட்டார். இந்த அறிவிப்புகளில் ஒன்றுதான் கூடுதல் விற்பனை வரி விதிக்கும் திட்டம்.
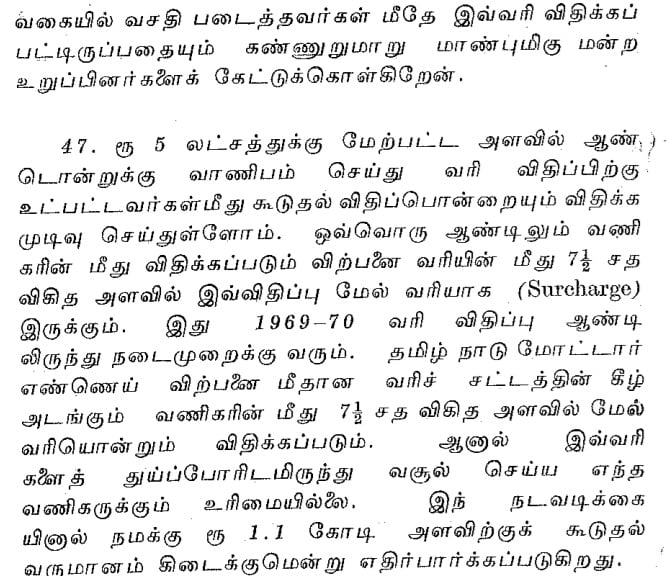
1970-71-ம் ஆண்டு நிதிநிலை அறிக்கையில் ”கூடுதல் விற்பனை வரி விதிக்கும் திட்டம்” பற்றி என்ன சொல்லப்பட்டுள்ளது?
”46. ஒரு முனை விற்பனை வரிக்குட்பட்ட பொருள்களின் மீது விதிக்கப்படும் வரி வீதங்களில் சில மாற்றங்களை முதற்கண் இம்மன்றத்தின் முன் வைக்க விரும்புகிறேன். 1959-ஆம் ஆண்டு தமிழ் நாடு பொது விற்பனை வரிச் சட்டத்தின் முதல் அட்டவணையில் கண்டுள்ள 1 முதல் 14 இனங்களின் மீதான விற்பனை வரி விகிதம் 1967-ஆம் ஆண்டு ஜூன் திங்களில் 11 சத விகிதத்திலிருந்து 12 சதவீதத்திற்கு உயர்த்தப்பட்டது. இவை மோட்டார் வண்டிகள், குளிர் சாதனப் பெட்டிகள், கடிகாரங்கள், கைக் கடிகாரங்கள், ரேடியோக்கள், திரைப்பட, புகைப்படக் கருவிகள் கிராமபோன்கள் முதலியனவாகும். இவ்விதத்தை 15 சத விகிதமாக உயர்த்த முடிவு செய்துள்ளோம். இவை பெரும்பாலும் ஆடம்பரப் பொருள்கள் அல்லது வசதி படைத்தோர் பயன்படுத்தும் பொருள்களேயாகும். இதன் விளைவாக நமக்கு 1.3 கோடி ரூபாயளவிற்குக் கூடுதல் நிதி கிட்டுமென்று எண்ணுகிறோம். ஒரு முனை வரி விதிப்புக்குட்பட்ட மற்றும் சில பொருள்களின் மீதும் நாம் விதிதங்களை உயர்த்த முடிவு செய்துள்ளோம். சிமிட்டியின் மீதான வரி விகிதத்தை 6 சத விகிதத்திலிருந்து 8 சத விகிதமாக உயர்த்த முடிவு எடுத்துள்ளோம். மின்சாரப் பொருள்கள், விலையுயர்ந்த கற்கள், நுரை ரப்பர் விரிப்புகள், நறுமணப் பொருள்கள், டிராக்டர்கள், புல்டோசர்கள் ஆகியவற்றின் மீது இப்போது 7 சதவிகிதத்தில் வரி விதிக்கப்படுகிறது. இது 9 சத விகிதமாக உயர்த்தப்படும்.
தேயிலை, காப்பி, மண்ணெண்ணெய், சோப்பு, பாற்பொடி ஆகியவற்றின் மீதான விதிதங்கள் உயர்த்தப்பட மாட்டா. அவ்வாறே உரங்கள், பயிர் நோய்க் கொல்லிகள் ஆகியவற்றின் மீதும் மாற்றுதலேதும் இராது. மேற்கூறிய வரிவிதித உயர்வின் விளைவாக நமக்கு ஏறத்தாழ ஒரு கோடி ரூபாய் கிடைக்கலாம். ஏழை எளியவரின் மீது சுமையேற்றப்படாத வகையில் வசதி படைத்தவர்கள் மீதே இவ்வரி விதிக்கப்பட்டிருப்பதையும் கண்ணுறுமாறு மாண்புமிகு மன்ற உறுப்பினர்களைக் கேட்டுக்கொள்கிறேன்.”
“47. ரூ 5 லட்சத்துக்கு மேற்பட்ட அளவில் ஆண்டொன்றுக்கு வாணிபம் செய்து வரி விதிப்பிற்கு உட்பட்டவர்கள்மீது கூடுதல் விதிப்பொன்றையும் விதிக்க முடிவு செய்துள்ளோம். ஒவ்வொரு ஆண்டிலும் வணிகரின் மீது விதிக்கப்படும் விற்பனை வரியின் மீது 7½ சத விகித அளவில் இவ்விதிப்பு மேல் வரியாக (Surcharge) இருக்கும். இது 1969-70 வரி விதிப்பு ஆண்டிலிருந்து நடைமுறைக்கு வரும். தமிழ் நாடு மோட்டார் எண்ணெய் விற்பனை மீதான வரிச் சட்டத்தின் கீழ் அடங்கும் வணிகரின் மீது 7½ சத விகித அளவில் மேல் வரியொன்றும் விதிக்கப்படும். ஆனால் இவ்வரிகளைத் துய்ப்போரிடமிருந்து வசூல் செய்ய எந்த வணிகருக்கும் உரிமையில்லை. இந்த நடவடிக்கையினால் நமக்கு ரூ 1.1 கோடி அளவிற்குக் கூடுதல் வருமானம் கிடைக்குமென்று எதிர்பார்க்கப்படுகிறது”.
தமிழ்நாடு சட்டசபையில் நிறைவேற்றப்பட்ட இந்த கூடுதல் விற்பனை வரிச் சட்டம், 1970-ஆம் ஆண்டு மே 22-ந் தேதி ஆளுநரின் ஒப்புதலைப் பெற்றது; மே 28-ந் தேதி அரசிதழில் வெளியிடப்பட்டது. ஏப்ரல் 1-ந் தேதி முதல் நடைமுறைக்கு வந்தது.
நிறைவேற்றப்பட்ட சட்டத்தின்படி, ஆண்டுக்கு ரூ.10 லட்சத்துக்கு மேல் விற்பனை செய்யும் வணிகர்கள், வழக்கமான விற்பனை வரியின் மீது 5 சதவீத கூடுதல் வரி செலுத்த வேண்டியிருந்தது. அந்தக் கூடுதல் வரியை வாடிக்கையாளர்களிடம் தனியாக வசூலிக்கவும் தடை விதிக்கப்பட்டிருந்தது.
கோடார் எதிர் கேரள மாநில அரசு (S. Kodar v. State of Kerala)
இந்தச் சட்டத்தை எதிர்த்து வணிகர்கள் நீதிமன்றத்தை நாடினர். மாநில அரசுக்கு இத்தகைய வரியை விதிக்க அதிகாரம் இருக்கிறதா? ஆண்டு விற்பனை அளவின் அடிப்படையில் வணிகர்களுக்கு வெவ்வேறு வரி விதிப்பது அரசியல் சாசனத்தின் சமத்துவ உரிமைக்கு எதிரானதா? கூடுதல் வரியை வாடிக்கையாளர்களிடம் வசூலிக்கத் தடை விதிப்பது வணிகர்களின் உரிமையைப் பாதிக்கிறதா? என்பவை வழக்கில் எழுப்பப்பட்ட முக்கியமான கேள்விகள்.
இந்த வழக்கு உச்சநீதிமன்றத்துக்குச் சென்றது. உச்சநீதிமன்றத்தில் தமிழ்நாடு கூடுதல் விற்பனை வரிச் சட்டத்தை எதிர்த்த மேல்முறையீடுகளுடன், கேரள மாநிலத்தின் வரிச் சட்டம் தொடர்பான வழக்கும் சேர்த்து விசாரிக்கப்பட்டது. இவற்றில் ஒன்றான எஸ். கோடார் எதிர் கேரள மாநில அரசு (S. Kodar v. State of Kerala) என்ற வழக்கின் பெயரில் உச்சநீதிமன்றத் தீர்ப்பு வெளியானது.
1974-ஆம் ஆண்டு ஏப்ரல் 17-ந் தேதி தலைமை நீதிபதி ஏ.என். ரே, நீதிபதிகள் கே.கே. மேத்யூ, ஏ. அழகிரிசாமி, பி.கே. கோஸ்வாமி, ஆர்.எஸ். சர்க்காரியா ஆகிய 5 நீதிபதிகள் கொண்ட உச்சநீதிமன்ற அமர்வு தீர்ப்பளித்தது.
கூடுதல் விற்பனை வரி என்பது வணிகர்களின் வருமானத்தின் மீது விதிக்கப்படும் வரி அல்ல; பொருட்களின் விற்பனை மீதான வரிதான். எனவே, அரசியல் சாசனத்தின் 7-வது அட்டவணையில் உள்ள மாநிலப் பட்டியலின் 54-வது பிரிவின்படி இந்த வரியை விதிக்க மாநில அரசுக்கு அதிகாரம் உள்ளது என்று உச்சநீதிமன்றம் தீர்ப்பளித்தது.
அதேபோல, அதிக அளவில் வணிகம் செய்பவர்களுக்கும் குறைந்த அளவில் வணிகம் செய்பவர்களுக்கும் ஒரே அளவில் வரி விதிக்க வேண்டிய அவசியமில்லை. வணிகத்தின் அளவைக் கருத்தில் கொண்டு கூடுதல் வரி விதிப்பது அரசியல் சாசனத்தின் 14-வது பிரிவில் உள்ள சமத்துவ உரிமைக்கு எதிரானது அல்ல என்றும் தெரிவித்தது.
கூடுதல் வரியை வாடிக்கையாளர்களிடம் வசூலிக்கத் தடை விதிக்கப்பட்டிருப்பதால் மட்டும் வணிகர்களின் அடிப்படை உரிமை பாதிக்கப்படுவதாகக் கூற முடியாது என்றும் உச்சநீதிமன்றம் தெளிவுபடுத்தியது.
இதையடுத்து, கூடுதல் விற்பனை வரிச் சட்டத்தை எதிர்த்த மேல்முறையீடுகளைத் தள்ளுபடி செய்து, கலைஞர் தலைமையிலான திமுக அரசு கொண்டுவந்த சட்டத்தின் செல்லுபடியை உச்சநீதிமன்றம் உறுதி செய்தது.
இந்தத் தீர்ப்பில் இன்னொரு முக்கியமான கருத்தையும் உச்சநீதிமன்றம் பதிவு செய்தது. வரி விதிப்பதன் நோக்கம் அரசுக்கு வருவாய் திரட்டுவது மட்டுமல்ல; சமூகத்தின் பொருளாதார வாழ்க்கையை ஒழுங்குபடுத்துவதும்தான். அதிக அளவில் வணிகம் செய்பவர்களின் வரி செலுத்தும் திறனைக் கருத்தில் கொண்டு கூடுதல் வரி விதிப்பதைப் பாகுபாடாகக் கருத முடியாது என்றும் விளக்கியது.
இந்தத் தீர்ப்பின் பின்னணியில் ஒரு வரலாற்று விசித்திரமும் இருக்கிறது.
1974-ஆம் ஆண்டு ஏப்ரல் 16-ந் தேதி தமிழக சட்டசபையில் மாநில சுயாட்சித் தீர்மானத்தைக் கலைஞர் முன்வைத்தார். அதற்கு மறுநாளான ஏப்ரல் 17-ந் தேதி, கலைஞர் தலைமையிலான அரசு கொண்டுவந்த கூடுதல் விற்பனை வரிச் சட்டத்தை உச்சநீதிமன்றம் உறுதி செய்தது. மாநிலங்களுக்கான அதிகாரங்களை வலியுறுத்தி அரசியல் களத்தில் கலைஞர் போராடிக் கொண்டிருந்த அதே காலகட்டத்தில், அவரது ஆட்சியில் இயற்றப்பட்ட சட்டத்துக்கு உச்சநீதிமன்றத்தின் அங்கீகாரமும் கிடைத்தது.
அந்தத் தீர்ப்பு 52 ஆண்டுகளுக்குப் பின்னர், 2026-ஆம் ஆண்டில் மீண்டும் உச்சநீதிமன்றத்தின் 7 நீதிபதிகள் கொண்ட அமர்வின் பரிசீலனைக்கு வந்தது. அதற்குக் காரணம் ஒடிசா மாநிலத்தில் கொண்டுவரப்பட்ட ஒரு சட்டம்தான்.
ஒடிசாவில் என்ன நடந்தது?
ஒடிசா மாநிலத்தில் 1947-ஆம் ஆண்டு விற்பனை வரிச் சட்டம் நடைமுறையில் இருந்தது. அந்தச் சட்டத்தில் 1990-ஆம் ஆண்டு திருத்தம் கொண்டுவந்தது ஒடிசா அரசு. அதன்படி, ஆண்டுக்கு ரூ.10 லட்சத்துக்கு மேல் விற்பனை செய்யும் வணிகர்கள் செலுத்த வேண்டிய விற்பனை வரியின் மீது 10 சதவீத கூடுதல் வரி விதித்தது.
1970-ஆம் ஆண்டு கலைஞர் தலைமையிலான திமுக அரசும், ஆண்டுக்கு ரூ.10 லட்சத்துக்கு மேல் விற்பனை செய்யும் வணிகர்கள் செலுத்த வேண்டிய விற்பனை வரியின் மீது 5 சதவீத கூடுதல் வரி விதித்திருந்தது. அதாவது, கலைஞர் அரசு 1970-ஆம் ஆண்டு கொண்டு வந்ததைப் போன்ற கூடுதல் விற்பனை வரி விதிப்பு முறையைத்தான் ஒடிசா அரசும் 1990-ஆம் ஆண்டு கொண்டுவந்தது.
ஒடிசா அரசின் இந்தக் கூடுதல் வரியை எதிர்த்து அர்ஜுன் ஃப்ளவர் மில்ஸ் உள்ளிட்ட நிறுவனங்கள் நீதிமன்றத்தை நாடின.
இந்த வழக்கில் வணிகர்கள் தரப்பில், பொருட்களின் விற்பனை மீது வரி விதிப்பதற்குத்தான் மாநில அரசுக்கு அதிகாரம் இருக்கிறது. ஆனால் ஏற்கெனவே விதிக்கப்பட்ட விற்பனை வரியின் மீது மீண்டும் கூடுதல் வரி விதிப்பது ‘வரியின் மீது வரி’ (Tax on Tax) என்றும், அதற்கு மாநில அரசுக்கு அதிகாரம் இல்லை என்றும் வாதிடப்பட்டது. ஒடிசா அரசு தரப்பில், இது புதிய வரி அல்ல; அதிக அளவில் விற்பனை செய்யும் வணிகர்களுக்கான விற்பனை வரியை உயர்த்தும் முறைதான் என்று விளக்கம் அளிக்கப்பட்டது.
இந்த வழக்கில் 1974-ஆம் ஆண்டு கோடார் தீர்ப்பு மீண்டும் விவாதத்துக்கு வந்தது. ஏனெனில், கலைஞர் அரசு கொண்டுவந்த சட்டத்தை உறுதி செய்தபோது, விற்பனை வரியின் மீது கூடுதல் வரி விதிக்க மாநில அரசுக்கு அதிகாரம் இருக்கிறது என்று உச்சநீதிமன்றம் ஏற்கெனவே கோடார் தீர்ப்பில் தெரிவித்திருந்தது.
ஆனால் பின்னர் வழங்கப்பட்ட சில உச்சநீதிமன்றத் தீர்ப்புகளால் இந்தச் சட்டக் கோட்பாடு குறித்து சந்தேகம் எழுந்தது. குறிப்பாக, 1983-ஆம் ஆண்டு பீகார் மாநிலத்தின் கூடுதல் விற்பனை வரியையும் உச்சநீதிமன்றம் உறுதி செய்திருந்தது. ஆனால் 1990-ஆம் ஆண்டு இந்தியா சிமெண்ட் வழக்கில், கனிமங்களை எடுப்பதற்காகச் செலுத்தப்படும் ராயல்டி தொகையின் மீது வரி விதிப்பது தொடர்பாக வேறொரு தீர்ப்பு வழங்கப்பட்டது.
இந்த இரண்டு தீர்ப்புகளுக்கும் இடையே முரண்பாடு இருப்பதாகக் கருதப்பட்டதால், ஒடிசா வழக்கு 1998-ஆம் ஆண்டு கூடுதல் நீதிபதிகள் கொண்ட அமர்வின் பரிசீலனைக்கு அனுப்பப்பட்டது.
1999-ஆம் ஆண்டு இந்த வழக்கை 5 நீதிபதிகள் கொண்ட அமர்வு விசாரித்தது. அப்போது, 1974-ஆம் ஆண்டு கோடார் தீர்ப்பும் 5 நீதிபதிகள் கொண்ட அமர்வால் வழங்கப்பட்டிருப்பதால், அந்தத் தீர்ப்பை மறுபரிசீலனை செய்ய வேண்டுமானால் அதைவிட கூடுதல் நீதிபதிகள் கொண்ட அமர்வு தேவை என்று முடிவு செய்யப்பட்டது. இதையடுத்து வழக்கு 7 நீதிபதிகள் கொண்ட அமர்வுக்கு அனுப்பப்பட்டது.
இவ்வாறு 1999-ஆம் ஆண்டு அனுப்பப்பட்ட வழக்கில்தான் 27 ஆண்டுகளுக்குப் பின்னர், நேற்று நவம்பர் 4-ந் தேதி உச்சநீதிமன்றம் தீர்ப்பளித்துள்ளது.
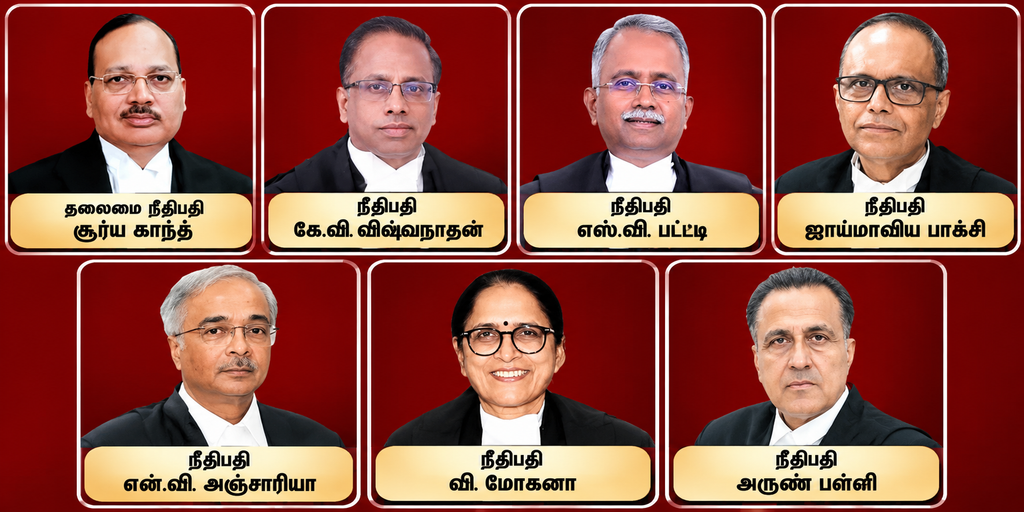
7 நீதிபதிகள் அளித்த தீர்ப்பு என்ன?
உச்சநீதிமன்றத் தலைமை நீதிபதி சூர்ய காந்த், நீதிபதிகள் கே.வி. விஸ்வநாதன், எஸ்.வி.என். பட்டி, ஜாய்மால்ய பாக்சி, என்.வி. அஞ்சாரியா, அருண் பள்ளி, வி. மோகனா ஆகிய 7 நீதிபதிகள் கொண்ட அமர்வு இந்த வழக்கை விசாரித்தது.
தலைமை நீதிபதி சூர்ய காந்த் எழுதிய தீர்ப்பை மேலும் 5 நீதிபதிகள் ஏற்றுக்கொண்டனர். நீதிபதி கே.வி. விஸ்வநாதன் தனியாகத் தீர்ப்புரை எழுதினார். ஆனால் இறுதி முடிவில் 7 நீதிபதிகளுக்கும் கருத்து வேறுபாடு இல்லை.
கலைஞர் தலைமையிலான தமிழக அரசு 1970-ஆம் ஆண்டிலும், பீகார் அரசு 1981-ஆம் ஆண்டிலும், ஒடிசா அரசு 1990-ஆம் ஆண்டிலும் விற்பனை வரியின் மீது கூடுதல் வரி விதித்தன.
விற்பனை வரியின் மீது கூடுதல் வரி விதிக்க மாநில அரசுகளுக்கு அதிகாரம் இருக்கிறது என்று 1974-ஆம் ஆண்டு கோடார் வழக்கில் உச்சநீதிமன்றம் தீர்ப்பளித்திருந்தது. அந்தச் சட்டக் கோட்பாட்டின் அடிப்படையில்தான் பீகார், ஒடிசா மாநிலங்களின் கூடுதல் வரி விதிப்புகளும் நீதிமன்றத்தில் பரிசீலிக்கப்பட்டன.
கோடார் தீர்ப்பை மறுபரிசீலனை செய்ய வேண்டிய அவசியமில்லை என்பதையே நேற்று 7 நீதிபதிகள் கொண்ட உச்சநீதிமன்ற அமர்வு உறுதிப்படுத்தியுள்ளது.
இந்த முடிவுக்கு வந்ததற்கான காரணத்தையும் உச்சநீதிமன்றம் எளிய கணக்கின் மூலம் விளக்கியுள்ளது.
ஒரு வணிகர் ரூ.100-க்கு பொருட்களை விற்பனை செய்கிறார் என்று வைத்துக்கொள்வோம். அதற்கு 10 சதவீத விற்பனை வரி என்றால் ரூ.10 செலுத்த வேண்டும். அந்த ரூ.10 வரியின் மீது மேலும் 10 சதவீத கூடுதல் வரி விதிக்கப்பட்டால், கூடுதலாக ரூ.1 செலுத்த வேண்டும். மொத்தம் ரூ.11 வரியாகிறது.
இங்கே கூடுதல் வரி விற்பனை வரியின் அடிப்படையில் கணக்கிடப்பட்டாலும், அது பொருட்களின் விற்பனை மீதான வரிதான். வணிகரின் வருமானத்தின் மீது விதிக்கப்படும் வரி அல்ல.
இதைத்தான் 1974-ஆம் ஆண்டு கோடார் தீர்ப்பிலும் உச்சநீதிமன்றம் கூறியிருந்தது. கூடுதல் விற்பனை வரி என்பது உண்மையில் பொருட்களின் விற்பனை மீதான வரிதான் (The additional tax is really a tax on the sale of goods) என்ற அந்தக் கருத்து இன்றும் பொருந்தும் என்று 7 நீதிபதிகள் அமர்வு ஏற்றுக்கொண்டுள்ளது.
ஜிஎஸ்டி நடைமுறையால்..
இதில் இன்னொரு முக்கியமான விஷயத்தையும் உச்சநீதிமன்றம் தெளிவுபடுத்தியுள்ளது. 2017-ஆம் ஆண்டு ஜி.எஸ்.டி. நடைமுறைக்கு வந்த பிறகு, விற்பனை வரி விதிப்பில் மாநில அரசுகளுக்கு முன்பு இருந்த அதிகாரங்கள் பெருமளவில் மாறிவிட்டன. அரசியல் சாசனத்தின் 101-வது திருத்தத்தால் மாநிலப் பட்டியலின் 54-வது பிரிவும் மாற்றப்பட்டது. இதனால் பழைய விற்பனை வரிச் சட்டங்கள் தொடர்பாக 7 நீதிபதிகள் கொண்ட அமர்வுக்கு அனுப்பப்பட்ட சட்டக் கேள்வியை இப்போது மீண்டும் விரிவாக விசாரிக்க வேண்டிய அவசியமில்லை என்று உச்சநீதிமன்றம் முடிவு செய்துள்ளது.
தீர்ப்பில் இடம் பெற்றுள்ளது என்ன?
அதேநேரத்தில், 7 நீதிபதிகள் அமர்வுக்கு அனுப்பப்பட்ட சட்டக் கேள்வி தற்போது நடைமுறைப் பயனற்றதாகிவிட்டாலும், கூடுதல் விற்பனை வரியை விதிக்க மாநில சட்டமன்றங்களுக்கு அதிகாரம் இருக்கிறதா என்பதை 1974-ஆம் ஆண்டு கோடார் தீர்ப்பின் அடிப்படையில்தான் முடிவு செய்ய வேண்டும் என்று உச்சநீதிமன்றம் தெளிவுபடுத்தியுள்ளது. (The reference is answered as having been rendered infructuous. The question of the legislative competence of the State Legislatures to levy the impugned surcharges shall be governed by the law declared in S. Kodar (supra).)
மேலும், அர்ஜுன் ஃப்ளவர் மில்ஸ் உள்ளிட்ட நிறுவனங்களின் மேல்முறையீடுகளில் வரிக் கணக்கீடு, வரி விதிக்கப்பட்ட காலம், அதன் அடிப்படையில் கோரப்படும் நிவாரணங்கள் உள்ளிட்ட எஞ்சியுள்ள பிரச்சினைகளை முடிவு செய்யாமல் விட்டுள்ளது. (All other contentions of the parties in the individual matters, including those relating to the assessments, the periods of levy, and the consequential reliefs, are also left open.)
இந்த வழக்குகள் ஒவ்வொன்றையும் அதன் தனிப்பட்ட அம்சங்களின் அடிப்படையில் வழக்கமான அமர்வுகள் விசாரித்து முடிவு செய்யவும் உத்தரவிட்டுள்ளது. (The Registry is directed to list the lead matter, and the connected matters before the appropriate regular Bench(es) for disposal on their individual merits.)
கலைஞரின் தொலைநோக்கு பார்வை
காலங்கள் மாறலாம்.. ஆட்சிகளும் காட்சிகளும் மாறலாம்.. ஆனால் ஒரு தொலைநோக்குப் பார்வையுடன் எடுக்கப்பட்ட முடிவு, அரை நூற்றாண்டைக் கடந்தும் தனது நியாயத்தை நிலைநாட்டிக் கொண்டே இருக்கும் என்பதற்கு கலைஞரின் இந்தச் சட்டமே சரித்திர பக்கங்களின் சாட்சி!
1970-ஆம் ஆண்டு தமிழ்நாட்டின் வருவாயைப் பெருக்கவும், அதிக அளவில் வணிகம் செய்பவர்கள் அதற்கேற்ப வரி செலுத்த வேண்டும் என்ற நோக்கத்துடனும் கலைஞர் அரசு கொண்டுவந்த சட்டம் அது. அன்று அந்தச் சட்டத்துக்கு எதிராக நீதிமன்றத்தின் கதவுகள் தட்டப்பட்டன. 1974-ஆம் ஆண்டு உச்சநீதிமன்றம், கலைஞர் அரசின் முடிவுக்கு அங்கீகாரம் அளித்தது. இன்று, 52 ஆண்டுகளுக்குப் பின்னரும் அந்தத் தீர்ப்பு சரியானதுதான் என்று 7 நீதிபதிகள் கொண்ட உச்சநீதிமன்ற அமர்வு உறுதிப்படுத்தியிருக்கிறது.
மாநிலங்களின் உரிமைகளுக்காக சட்டசபையிலும் அரசியல் களத்திலும் களமாடிய ’பெருந்தலைவர்’ கலைஞர், அந்த உரிமைகளை ஆட்சியில் இருந்தபோது எப்படிச் செயல்படுத்திக் காட்டினார் என்பதற்கும் இது ஒரு வரலாற்றுச் சான்று. கலைஞர் இன்று இல்லைதான்.. ஆனால் அவர் ஆட்சியில் இயற்றப்பட்ட ஒரு சட்டத்தின் நியாயத்தை, அரை நூற்றாண்டுக்குப் பின்னரும் இந்திய திருநாட்டின் உச்சநீதிமன்றம் பேசிக்கொண்டிருக்கிறது.
வங்கக் கடலோரம் தன் அண்ணன் பேரறிஞர் அண்ணாவுக்கு அருகே கண்ணுறங்கும் கலைஞருக்கு, 52 ஆண்டுகளைக் கடந்தும் அவரது ஆட்சியின் சட்டம் உச்சநீதிமன்றத்தில் சரித்திரம் படைத்துக் கொண்டிருக்கும் செய்தியை அலைகள் கொண்டு போய்ச் சொல்லுமோ!