மாநில அரசுகள் விற்பனை வரிக்கு மேல் கூடுதல் வரி விதிக்க அதிகாரம் இருக்கிறதா? இல்லையா? என்பது தொடர்பான 27 ஆண்டுகால வழக்கில் உச்சநீதிமன்றம் நாளை (நவம்பர் 5) தீர்ப்பு வழங்க உள்ளது.
ஒடிசா மாநில அரசு 1997-ஆம் ஆண்டு தனது விற்பனை வரிச் சட்டத்தில் ஒரு திருத்தம் கொண்டு வந்தது. அதன்படி, ஆண்டுக்கு ரூ.10 லட்சம் முதல் ரூ.1 கோடி வரை விற்பனை செய்யும் வணிகர்களுக்கு ஏற்கெனவே விதிக்கப்படும் விற்பனை வரியுடன் கூடுதலாக 10 சதவீத வரி விதிக்கப்பட்டது. ரூ.1 கோடிக்கு மேல் விற்பனை செய்யும் வணிகர்களுக்கு 15 சதவீத கூடுதல் வரி விதிக்கப்பட்டது. இந்தக் கூடுதல் வரியை எதிர்த்து அர்ஜுன் புளோர் மில்ஸ் நிறுவனம் உச்சநீதிமன்றத்தில் வழக்கு தொடர்ந்தது.
வழக்கில் என்ன பிரச்சினை?
இந்திய அரசியல் சாசனத்தின்படி, குறிப்பிட்ட பொருட்களின் விற்பனை மற்றும் கொள்முதல் மீது வரி விதிக்க மாநில அரசுகளுக்கு அதிகாரம் உள்ளது. ஆனால் ஏற்கெனவே விற்பனை வரி விதிக்கப்பட்ட நிலையில், அதன் மீது கூடுதல் வரியையும் மாநில அரசு விதிக்க முடியுமா என்ற கேள்வி எழுந்தது.
மேலும், ஒரு வணிகர் ஆண்டுக்கு எவ்வளவு விற்பனை செய்கிறார் என்பதை அடிப்படையாக வைத்து கூடுதல் வரி விதிப்பது, வருமானத்தின் மீது வரி விதிப்பதற்குச் சமமாகுமா என்ற கேள்வியும் எழுப்பப்பட்டது. ஏனெனில் வருமான வரி விதிக்கும் அதிகாரம் மத்திய அரசுக்கு உள்ளது.
இதனால் மாநில அரசுகளின் வரி விதிக்கும் அதிகாரம் எங்கு முடிகிறது? மத்திய அரசின் அதிகாரம் எங்கு தொடங்குகிறது? என்பதுதான் இந்த வழக்கின் முக்கியப் பிரச்சினையாக மாறியது.
இந்தச் சட்டப் பிரச்சினைக்கு விடை காண்பதற்காக 1999-ஆம் ஆண்டு வழக்கு அதிக எண்ணிக்கை கொண்ட நீதிபதிகள் அமர்வுக்கு அனுப்பப்பட்டது.
தமிழ்நாட்டுக்கும் தொடர்பு
இந்த வழக்கில் தமிழ்நாடு தொடர்பான பழைய உச்சநீதிமன்றத் தீர்ப்புகளும் முக்கிய இடம் பெற்றுள்ளன. தமிழ்நாடு அரசு 1970-ஆம் ஆண்டு கூடுதல் விற்பனை வரிச் சட்டத்தைக் கொண்டு வந்தது. அந்தச் சட்டத்தை எதிர்த்த எஸ். கோடார் வழக்கில், கூடுதல் விற்பனை வரி விதிக்க மாநில அரசுக்கு அதிகாரம் இருப்பதாக 1974-ஆம் ஆண்டு உச்சநீதிமன்றத்தின் 5 நீதிபதிகள் அமர்வு தீர்ப்பளித்தது.
அதேபோல, தமிழ்நாடு தொடர்பான இந்தியா சிமெண்ட்ஸ் வழக்கில் சுரங்க ராயல்டி மீது விதிக்கப்பட்ட வரி குறித்து உச்சநீதிமன்றம் வேறுபட்ட சட்டக் கருத்தைத் தெரிவித்திருந்தது. ஆனால் அந்தத் தீர்ப்பின் சட்ட நிலை பின்னர் 9 நீதிபதிகள் அமர்வு வழங்கிய தீர்ப்பால் மாறியது. இந்தப் பழைய தீர்ப்புகளின் பின்னணியில்தான் தற்போதைய வழக்கை உச்சநீதிமன்றம் விசாரித்துள்ளது.
உச்சநீதிமன்றத்தில் நடந்தது என்ன?
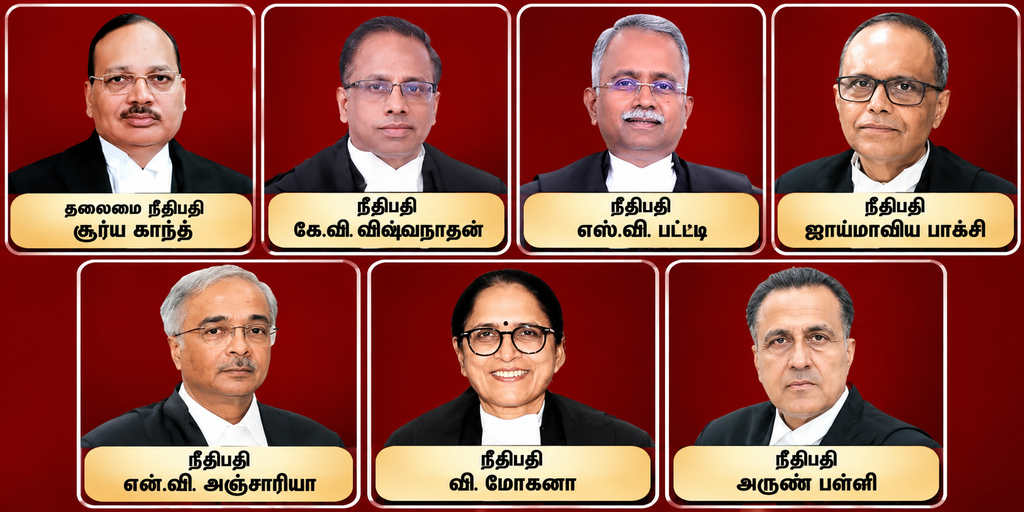
உச்சநீதிமன்றத் தலைமை நீதிபதி சூர்ய காந்த் தலைமையிலான 7 நீதிபதிகள் கொண்ட அரசியல் சாசன அமர்வு இந்த வழக்கை விசாரித்தது. இந்த அமர்வில் நீதிபதிகள் கே.வி. விஸ்வநாதன், எஸ்.வி. பட்டி, ஜாய்மால்ய பாக்சி, என்.வி. அஞ்சாரியா, அருண் பள்ளி, வி. மோகனா ஆகியோர் இடம்பெற்றிருந்தனர்
அப்போது மத்திய அரசின் சார்பில் ஆஜரான சொலிசிட்டர் ஜெனரல் துஷார் மேத்தா, 2017-ஆம் ஆண்டு ஜிஎஸ்டி வரி முறை அமலுக்கு வந்துவிட்டதைச் சுட்டிக்காட்டினார். ஜிஎஸ்டி வந்த பிறகு பழைய விற்பனை வரி தொடர்பான இந்தச் சட்டப் பிரச்சினை பெரும்பாலும் நடைமுறை முக்கியத்துவத்தை இழந்துவிட்டதாகவும், இதுபோன்ற வழக்குகள் மிகக் குறைந்த எண்ணிக்கையிலேயே நிலுவையில் இருக்கக்கூடும் என்றும் வாதிட்டார்.
அப்போது தலைமை நீதிபதி சூர்ய காந்த், தமிழ்நாட்டின் கூடுதல் விற்பனை வரிச் சட்டத்தை ஏற்றுக்கொண்ட கோடார் தீர்ப்பை அடுத்தடுத்த உச்சநீதிமன்றத் தீர்ப்புகளும் ஏற்றுக்கொண்டிருப்பதாகக் குறிப்பிட்டார். அதேநேரத்தில் அந்தத் தீர்ப்பையும் திறந்த மனதுடன் ஆராய்வதாகத் தெரிவித்தார்.
நீதிபதி ஜாய்மால்ய பாக்சி, ஒரு வரி கூடுதலாக விதிக்கப்படுகிறது என்பதை மட்டும் வைத்து அதன் சட்டப்பூர்வத் தன்மையை முடிவு செய்ய முடியாது என்றும், அது எந்த வகையான வரி என்பதைப் பொறுத்தே மாநில அரசுக்கு அதிகாரம் இருக்கிறதா என்பதைத் தீர்மானிக்க வேண்டும் என்றும் கருத்து தெரிவித்தார். இருதரப்பு வாதங்களையும் கேட்ட நீதிபதிகள் தீர்ப்பை ஒத்திவைத்தனர்.
இந்த நிலையில், மாநில அரசுகள் விற்பனை வரிக்கு மேல் கூடுதல் வரி, மேல்வரி அல்லது செஸ் விதிக்க அதிகாரம் உள்ளதா என்ற முக்கியமான சட்ட கேள்விக்கு உச்சநீதிமன்றம் நாளை தீர்ப்பு வழங்க உள்ளது.