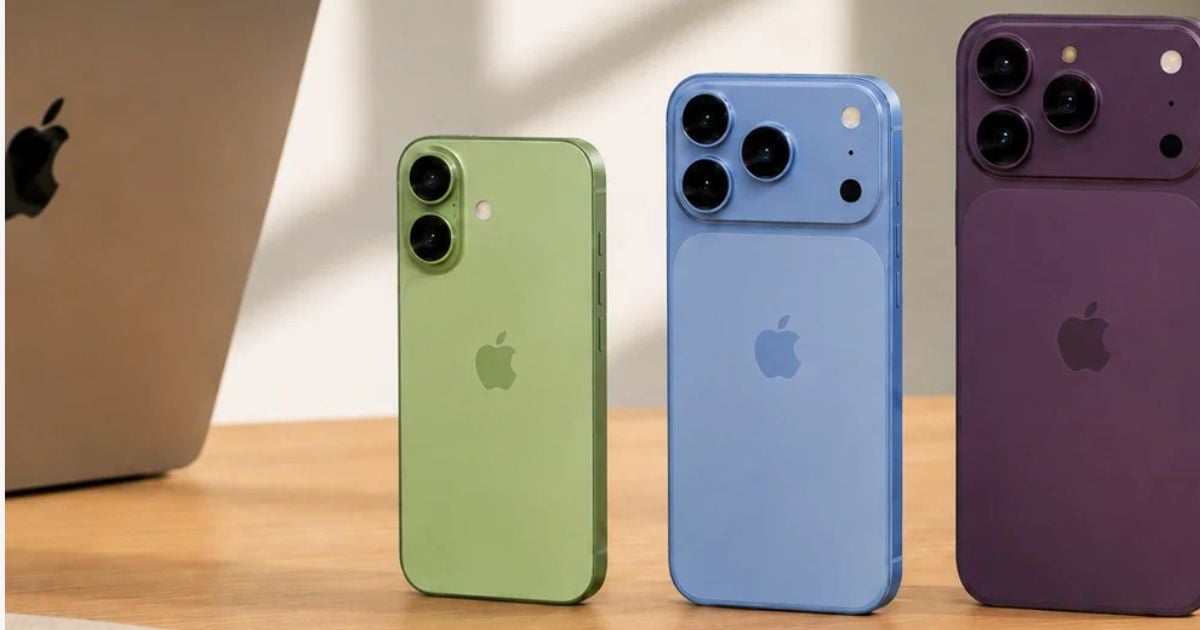
பண்டிகைக் கால ஆன்லைன் விற்பனையில் விலையுயர்ந்த ஸ்மார்ட்போன்களை வாங்குவதற்கு முன்பு, எந்தப் பணம் செலுத்தும் முறையைத் தேர்வு செய்வது என்ற குழப்பம் பலருக்கும் இருக்கும். குறிப்பாக, ரூ.1,64,900 விலையுள்ள ஐபோன் 18 ப்ரோவை வாங்கும்போது, முழுத் தொகையையும் ஒரே முறையில் செலுத்துவதா அல்லது தவணை முறையைத் தேர்வு செய்வதா என்பதில் கவனம் தேவை.
அமேசான் மற்றும் ஃபிளிப்கார்ட் தளங்களில் வங்கிச் சலுகைகள் கிடைத்தாலும், விளம்பரத்தில் காட்டப்படும் தள்ளுபடியே உண்மையான சேமிப்பாக இருக்காது. வட்டி, ஜிஎஸ்டி, செயலாக்கக் கட்டணம் உள்ளிட்ட செலவுகளையும் கணக்கில் எடுத்துக்கொள்ள வேண்டும்.
முழுத் தொகையாகச் செலுத்தினால் எவ்வளவு சேமிக்கலாம்?
போதுமான சேமிப்பு இருப்பவர்கள், கிரெடிட் கார்டு மூலம் முழுத் தொகையையும் செலுத்திவிட்டு, நிலுவைத் தொகையை உரிய தேதிக்குள் திருப்பிச் செலுத்தலாம். இதன் மூலம் தகுதியான வங்கித் தள்ளுபடிகள் மற்றும் வெகுமதிப் புள்ளிகளைப் பெறுவதுடன், தவணை வட்டியையும் தவிர்க்க முடியும்.
எனினும், கிடைக்கும் தள்ளுபடி வங்கி, கார்டு மற்றும் விற்பனைத் தளத்தைப் பொறுத்து மாறுபடும்.
கிரெடிட் கார்டு EMI செலவைக் கூட்டுமா?
சாதாரண கிரெடிட் கார்டு EMI முறையில் மாதத் தவணைகளாகப் பணம் செலுத்தலாம். ஆனால் வட்டி, செயலாக்கக் கட்டணம், வட்டிக்கான ஜிஎஸ்டி போன்றவை சேரும்போது, மொத்தச் செலவு அதிகரிக்க வாய்ப்புள்ளது.
அமேசானில் வெளியிடப்பட்ட கணக்கீட்டின்படி, குறிப்பிட்ட எஸ்பிஐ கார்டு சலுகையுடன் மூன்று மாத EMI முறையில் ஐபோன் 18 ப்ரோவை வாங்குவதற்கான மொத்தச் செலவு ரூ.1,65,303.38 ஆகக் கணக்கிடப்பட்டுள்ளது.
நோ காஸ்ட் EMI உண்மையிலேயே இலவசமா?
நோ காஸ்ட் EMI முறையில் வட்டி இல்லை என்று கருதுவது தவறு. வட்டித் தொகையை விற்பனையாளர் தள்ளுபடி மூலம் ஈடுசெய்யலாம். இருப்பினும், வட்டிக்கான ஜிஎஸ்டி மற்றும் செயலாக்கக் கட்டணம் போன்ற செலவுகள் இருக்கலாம்.
அதே கணக்கீட்டில், மூன்று மாத நோ காஸ்ட் EMI முறையில் மொத்தச் செலவு ரூ.1,66,498.15 எனக் குறிப்பிடப்பட்டுள்ளது.
ஐபோன் வாங்கும் முன் கவனிக்க வேண்டியவை
மூன்று முறைகளையும் ஒப்பிடும்போது, முழுத் தொகையாகச் செலுத்துவது குறைந்த செலவாக அமையலாம். ஆனால் எல்லாச் சலுகைகளிலும் இதுவே சிறந்த தேர்வாக இருக்கும் என்று கூற முடியாது.
வங்கித் தள்ளுபடி, கேஷ்பேக், செயலாக்கக் கட்டணம், ஜிஎஸ்டி, தவணைக் காலம் ஆகியவற்றைச் சேர்த்துக் கணக்கிட வேண்டும். EMI தவணைகளைத் தாமதமின்றிச் செலுத்துவதும் அவசியம். விளம்பரத்தில் தெரியும் தள்ளுபடியைவிட, இறுதியாக நம் கையிலிருந்து செலவாகும் தொகையே முக்கியம்.
