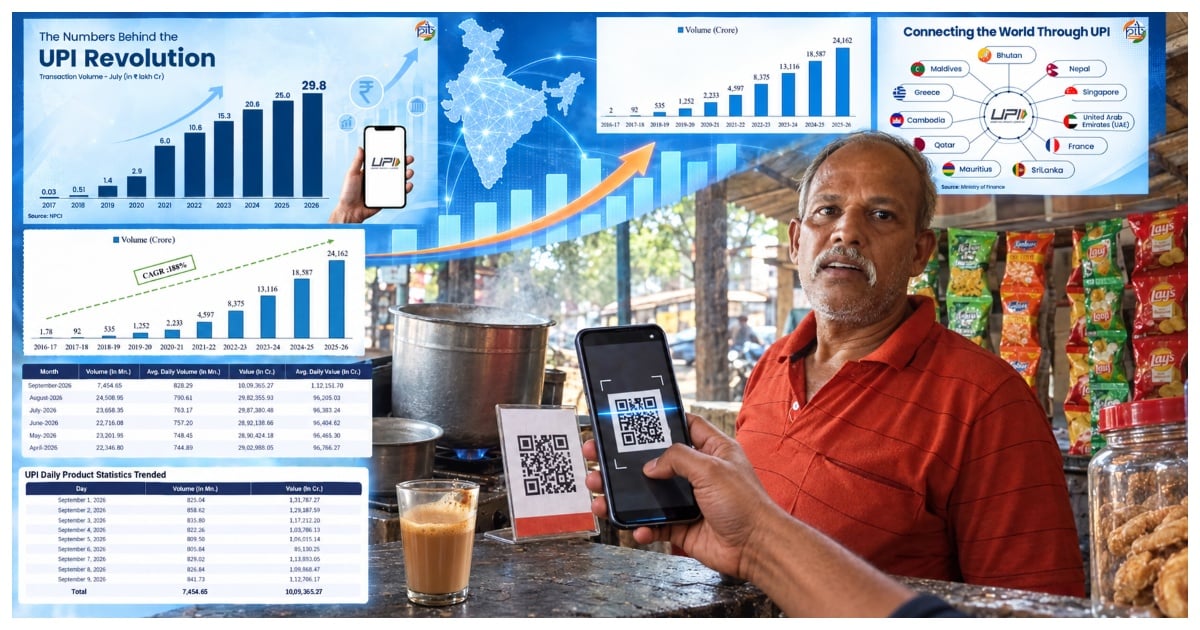
நான் அதிகமாக காபி குடிப்பேன்.. ஆனால் கடந்த சில ஆண்டுகளாக டீ கடைகளில் 99% ரூபாய் நோட்டுகளை கொடுத்ததே இல்லை. ரூபாய் நோட்டுகளை நீட்டியபடி சில்லறைக்காக நான் காத்திருப்பதும் இல்லை.. கல்லாவில் இருப்பவரும் நான் தரப்போகும் பணத்துக்காக கணக்குப் போட்டு காத்திருப்பதும் இல்லை.
இதேபோல பேருந்துகளில் பயணிக்கிற போது, சில்லறை பிரச்சனையை நான் சந்திக்க விரும்புவது இல்லை; ஏனெனில் சில்லறை ரூ.1, ரூ.2 ஐ நடத்துநர் தருவாரா? மறந்துவிடுவாரா? அல்லது கேட்டால் எரிந்து விழுவாரா? என்கிற அந்த பேருந்து பயணம் முழுவதுமான பதற்றம் அப்படி ஒரு படிப்பினையை கொடுத்திருக்கிறது. அதனால் பேருந்துகளில் பயணிக்கிற போது, ‘அந்த ஊருக்கு போகிறதுதானே?’ என உறுதிப்படுத்தும் போதே, ‘அப்படி பணம் கட்டலாமா?’ எனவும் கேட்டுவிடுவது வழக்கமாகிவிட்டது.
ஏனெனில் இப்போது நான் அதிகமாக யுபிஐ- UPI பணப் பரிவர்த்தனையை பயன்படுத்துகிறேன். ஆமாம் நான் வெளியே செல்லும் போது பணத்தை விட செல்போன் இருக்கிறதா? என்பதையே முதலில் உறுதி செய்துவிட்டு போகிறேன்.
இந்த அளவுக்குதான் UPI நமது வாழ்வின் ஒரு அங்கமாக உருமாறிவிட்டது.
நாடு முழுவதுமே சிறிய டீக்கடை முதல் மிகப்பெரிய வணிக நிறுவனம் வரை இன்று UPI QR Code இல்லாத இடங்களைப் பார்ப்பது அரிதாகிவிட்டது.
இந்தியாவில் UPI
நம் அன்றாட வாழ்க்கையுடன் கலந்துவிட்ட UPI, 10 ஆண்டுகளுக்கு முன்பு வெறும் 21 வங்கிகளுடன் இணைந்து தொடங்கப்பட்டது. அப்போது முதல் மாதத்தில் 373 பரிவர்த்தனைகள் மட்டுமே நடைபெற்றது.
ஆனால் இன்றைய நிலைமை என்ன தெரியுமா? ஒருநாளைக்கு இந்தியாவில் 80 கோடிக்கும் அதிகமான UPI பணப் பரிவர்த்தனைகள் நடைபெறுகின்றன.
இந்தியாவில் டிஜிட்டல் பணப்பரிவர்த்தனைகளை ஒருங்கிணைப்பதற்காக இந்திய ரிசர்வ் வங்கி மற்றும் இந்திய வங்கிகள் சங்கத்தின் ஆதரவுடன் 2008ஆம் ஆண்டு National Payments Corporation of India எனப்படும் NPCI உருவாக்கப்பட்டது.
இது எதற்காக கொண்டுவரப்பட்டது எனில், UPI-க்காக மட்டும் உருவாக்கப்பட்ட நிறுவனம் அல்ல. இந்தியாவில் வங்கிகள் மேற்கொள்ளும் சில்லறை மின்னணுப் பணப்பரிவர்த்தனைகளை ஒருங்கிணைத்து, அனைத்து வங்கிகளும் பயன்படுத்தக்கூடிய பாதுகாப்பான தேசியப் பணப்பரிவர்த்தனைக் கட்டமைப்பை உருவாக்குவதற்காக இந்த NPCI தொடங்கப்பட்டது. ATM பரிவர்த்தனை, உடனடிப் பணப் பரிமாற்றம், RuPay அட்டை உள்ளிட்ட சேவைகளை உருவாக்கிய NPCI, அதன் அடுத்தகட்டமாகவே UPI கட்டமைப்பைக் கொண்டுவந்தது.
பொதுவாக ஒரு வங்கியில் இருந்து மற்றொரு வங்கிக்குப் பணம் அனுப்புவதற்கு வங்கிக் கணக்கு எண், வங்கிக் கிளையின் IFSC Code போன்ற விவரங்கள் தேவைப்பட்டன.
ஒவ்வொரு வங்கிக்கும் தனித்தனி செயலிகள் இருந்தன. அவற்றைப் பயன்படுத்துவதிலும் பொதுமக்களுக்கு நடைமுறைச் சிக்கல்கள் இருந்தன.
இந்தச் சூழலில் எந்த வங்கிக் கணக்கில் இருந்தும், எந்த வங்கிக் கணக்கிற்கும் செல்போன் மூலம் உடனடியாகப் பணம் அனுப்புவதற்கான பொதுவான கட்டமைப்பாக Unified Payments Interface எனப்படும் UPI உருவாக்கப்பட்டது.
2016-ல் UPI அறிமுகம்
2016 ஏப்ரல் 11ஆம் தேதி UPI சோதனை அடிப்படையில் அறிமுகம் செய்யப்பட்டது. அப்போது 21 வங்கிகள் மட்டுமே இதில் இணைந்திருந்தன.
2016 ஆகஸ்ட் மாதம் வங்கிகள் தங்களது UPI செயலிகளை Google Play Store-ல் வெளியிட்டதைத் தொடர்ந்து பொதுமக்களின் பயன்பாட்டுக்கு UPI வந்தது. வங்கிக் கணக்கு எண்ணை ஒவ்வொரு முறையும் பதிவு செய்யாமல், UPI ID அல்லது செல்போன் எண் மூலம் பணம் அனுப்பும் வசதி கிடைத்தது.
ஆனால் தொடக்கத்தில் UPI பெரிய அளவில் பயன்படுத்தப்படவில்லை. 2016 ஏப்ரல் மாதத்தில் 373 பரிவர்த்தனைகள் மட்டுமே நடைபெற்றதாக மத்திய அரசின் தரவுகள் தெரிவிக்கின்றன.
பணமதிப்பிழப்பும் UPI பயன்பாடும்
2016 நவம்பர் 8ஆம் தேதி அப்போது புழக்கத்தில் இருந்த ரூ.500 மற்றும் ரூ.1,000 நோட்டுகள் செல்லாது என்று மத்திய அரசு அறிவித்தது. நாடு முழுவதும் பணத்தட்டுப்பாடு ஏற்பட்டது. வங்கிகள் மற்றும் ATM மையங்களில் மக்கள் நீண்ட வரிசையில் காத்திருந்தனர். இந்தக் காலகட்டம் டிஜிட்டல் பணப்பரிவர்த்தனைகளின் தேவையை அதிகரித்தது.
இதனைத் தொடர்ந்து 2016 டிசம்பர் 30ஆம் தேதி BHIM செயலி அறிமுகம் செய்யப்பட்டது. வங்கிக் கணக்கிலிருந்து நேரடியாகப் பணம் அனுப்புவதற்கான எளிய செயலியாக BHIM கொண்டுவரப்பட்டது. UPI என்ற தொழில்நுட்பம் பொதுமக்களிடம் பரவுவதற்கு பணமதிப்பிழப்பும் BHIM செயலியின் அறிமுகமும் முக்கியமான திருப்பமாக அமைந்தன.
UPI தொடங்கப்பட்டபோது பெரும்பாலும் ஒருவரிடமிருந்து மற்றொருவருக்குப் பணம் அனுப்புவதற்காகவே பயன்படுத்தப்பட்டது. அதன் பின்னர் கடைகளில் QR Code மூலம் பணம் செலுத்தும் வசதி அறிமுகமானது.
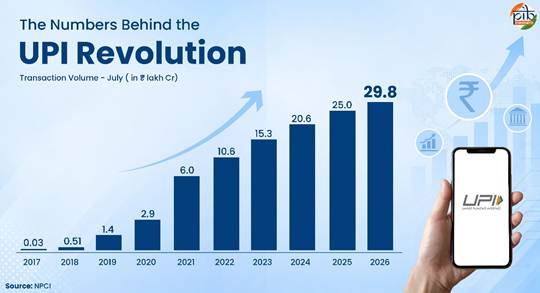
2016 முதல் 2026 வரை UPI வளர்ந்த கதை
2017ஆம் ஆண்டு வணிக நிறுவனங்களில் பணம் செலுத்துவதற்கான Dynamic QR வசதி கொண்டுவரப்பட்டது. இதில் பணம் பெறுபவரின் விவரம், செலுத்த வேண்டிய தொகை போன்றவை QR Code-லேயே இடம்பெற்றன.
2018ஆம் ஆண்டு கூடுதல் பாதுகாப்பு மற்றும் புதிய வசதிகளுடன் UPI 2.0 அறிமுகம் செய்யப்பட்டது. பணம் செலுத்துவதற்கு முன்பு ரசீது அல்லது பில்லைக் காணும் வசதி, பாதுகாப்பான QR Code, குறிப்பிட்ட நாட்களில் தானாகப் பணம் செலுத்துவதற்கான UPI Mandate, வங்கிகளின் Overdraft கணக்கிலிருந்து UPI பயன்படுத்தும் வசதி ஆகியவை இதில் சேர்க்கப்பட்டன.
2019ஆம் ஆண்டு பங்குச் சந்தையில் IPO விண்ணப்பிப்பதற்கான மாற்று பணம் செலுத்தும் முறையாக UPI-யைப் பயன்படுத்த சில்லறை முதலீட்டாளர்களுக்கு SEBI அனுமதி வழங்கியது. அதே ஆண்டு அக்டோபர் மாதம், UPI முதன்முறையாக ஒரே மாதத்தில் 100 கோடி பரிவர்த்தனைகள் என்ற இலக்கைத் தாண்டியது.
UPI பயன்பாடு தொடர்ந்து அதிகரித்ததைத் தொடர்ந்து, UPI பரிவர்த்தனைகளுக்கான MDR கட்டணத்தை நீக்கும் முடிவையும் மத்திய அரசு எடுத்தது. 2020 ஜனவரி 1 முதல் UPI மற்றும் RuPay டெபிட் கார்டு பரிவர்த்தனைகளுக்கு MDR கட்டணம் வசூலிக்கக் கூடாது என்ற நடைமுறை அமலுக்கு வந்தது. இதனால் வாடிக்கையாளருக்கும் வணிகருக்கும் கட்டணம் இல்லாத Zero MDR முறை உருவானது.
MDR (Merchant Discount Rate) என்பது, வாடிக்கையாளர் டிஜிட்டல் முறையில் பணம் செலுத்தும்போது, அந்தப் பணத்தைப் பெறும் வணிகரிடம் வங்கி அல்லது பணப்பரிவர்த்தனை நிறுவனம் வசூலிக்கும் சேவைக் கட்டணம்.
2020 முதல் 2022ஆம் ஆண்டு வரையிலான காலத்தில் UPI சேவையில் பல முக்கியமான வசதிகள் அறிமுகம் செய்யப்பட்டன. செல்போன் கட்டணம், மின்சாரக் கட்டணம், காப்பீட்டுத் தவணை, SIP, EMI மற்றும் சந்தா கட்டணங்களைத் தானாகச் செலுத்துவதற்காக UPI AutoPay கொண்டுவரப்பட்டது.
இணைய வசதியுள்ள ஸ்மார்ட்போன் இல்லாதவர்களும் UPI பயன்படுத்துவதற்காக UPI 123PAY அறிமுகம் செய்யப்பட்டது. தொலைபேசி அழைப்பு, செயலி, மிஸ்டு கால் மற்றும் ஒலி அடிப்படையிலான தொழில்நுட்பம் மூலமாக இதைப் பயன்படுத்துவதற்கான வசதி வழங்கப்பட்டது.
சிறிய தொகைகளை PIN பதிவு செய்யாமல் விரைவாகச் செலுத்துவதற்காக UPI Lite அறிமுகம் செய்யப்பட்டது. கிரெடிட் கார்டுகளை UPI செயலிகளுடன் இணைத்துப் பணம் செலுத்தும் வசதியும் கொண்டுவரப்பட்டது.
2021–22 நிதியாண்டில் UPI பரிவர்த்தனைகளின் மதிப்பு ஒரு டிரில்லியன் அமெரிக்க டாலரைத் தாண்டியது. 2022 மார்ச் மாதம் ஒரே மாதத்தில் 500 கோடி பரிவர்த்தனைகள் என்ற இலக்கையும் UPI கடந்தது. பூடானில் UPI அறிமுகமானதன் மூலம் அதன் முதல் வெளிநாட்டுப் பயன்பாடும் தொடங்கியது.
2023ஆம் ஆண்டு வங்கிகளால் முன்கூட்டியே அனுமதிக்கப்பட்ட கடன் வரம்பை UPI செயலியுடன் இணைத்துப் பயன்படுத்துவதற்கான Credit Line on UPI வசதி அறிமுகம் செய்யப்பட்டது. 2023–24 நிதியாண்டில் இந்தியாவில் நடைபெற்ற டிஜிட்டல் பணப் பரிவர்த்தனைகளில் சுமார் 70 சதவிகிதத்தை UPI பரிவர்த்தனைகள் கொண்டிருந்தன.
2024ஆம் ஆண்டு UPI Circle அறிமுகம் செய்யப்பட்டது. வங்கிக் கணக்கு வைத்திருக்கும் ஒருவர், தனது குடும்ப உறுப்பினர் உள்ளிட்ட மற்றொருவருக்கு குறிப்பிட்ட வரம்புக்குள் அந்தக் கணக்கிலிருந்து UPI பயன்படுத்த அனுமதி வழங்கும் வசதி இதன் மூலம் கிடைத்தது.
வரி செலுத்துவதற்கான UPI பரிவர்த்தனை வரம்பு ரூ.1 லட்சத்திலிருந்து ரூ.5 லட்சமாக உயர்த்தப்பட்டது. பங்குச் சந்தை, IPO, கடன் வசூல், காப்பீடு, மருத்துவம் மற்றும் கல்வி உள்ளிட்ட குறிப்பிட்ட பரிவர்த்தனைகளுக்கும் அதிக வரம்பு வழங்கப்பட்டது.
UPI 123PAY மூலம் ஒருமுறை செலுத்தக்கூடிய தொகையின் வரம்பு ரூ.10,000 ஆக உயர்த்தப்பட்டது. UPI Lite இருப்புத் தொகை வரம்பு ரூ.5,000 ஆகவும், ஒருமுறை செலுத்தக்கூடிய தொகை ரூ.1,000 ஆகவும் உயர்த்தப்பட்டது.
2025ஆம் ஆண்டு UPI பரிவர்த்தனைகளில் செல்போனின் கைரேகை அல்லது முக அடையாளத்தைப் பயன்படுத்தி உறுதிப்படுத்தும் வசதி அறிமுகம் செய்யப்பட்டது. UPI PIN உருவாக்குவதற்கான நடைமுறையை எளிமைப்படுத்த ஆதார் அடிப்படையிலான முக அடையாளச் சரிபார்ப்பு வசதியும் கொண்டுவரப்பட்டது. முதல்முறை UPI பயனர்கள், முதியவர்கள் மற்றும் டெபிட் கார்டு கிடைக்காதவர்களுக்கு இது உதவியாக அமைந்தது.
10 ஆண்டுகளில் ஏற்பட்ட வளர்ச்சி
2016-17 நிதியாண்டில் UPI மூலம் சுமார் 2 கோடி பரிவர்த்தனைகள் மட்டுமே நடைபெற்றன. அவற்றின் மதிப்பு ரூ.0.07 லட்சம் கோடியாக இருந்தது. 2025-26 நிதியாண்டில் பரிவர்த்தனைகளின் எண்ணிக்கை 24,161.69 கோடியாகவும், அவற்றின் மதிப்பு ரூ.314.23 லட்சம் கோடியாகவும் அதிகரித்தது. இதன்படி, 10 ஆண்டுகளில் UPI பரிவர்த்தனைகளின் எண்ணிக்கை சுமார் 12 ஆயிரம் மடங்கும், அவற்றின் மதிப்பு 4 ஆயிரம் மடங்குக்கும் அதிகமாகவும் வளர்ந்துள்ளது.
2026 ஜூலை மாதத்தில் UPI கட்டமைப்பில் 741 வங்கிகள் இணைந்திருந்தன. அந்த ஒரு மாதத்தில் மட்டும் 2,365.84 கோடி பரிவர்த்தனைகள் நடைபெற்றன. அவற்றின் மொத்த மதிப்பு ரூ.29.88 லட்சம் கோடியாக இருந்தது.
2026 ஆகஸ்ட் மாதத்தில் UPI கட்டமைப்பில் இணைந்திருந்த வங்கிகளின் எண்ணிக்கை 752 ஆக அதிகரித்தது. அந்த மாதத்தில் 2,450.90 கோடி பரிவர்த்தனைகள் நடைபெற்றன. அவற்றின் மொத்த மதிப்பு ரூ.29.82 லட்சம் கோடியாக இருந்தது.
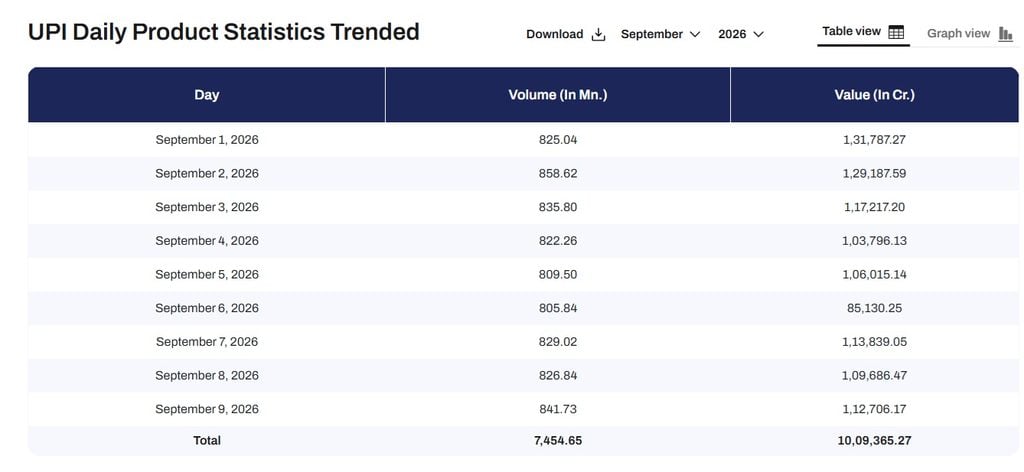
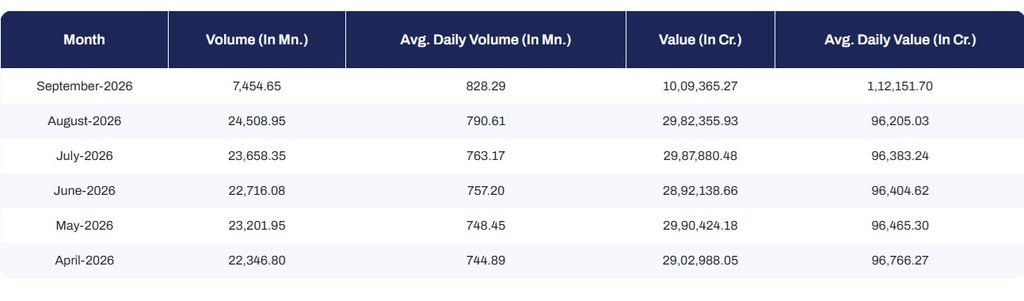
செப்டம்பரில் UPI பரிவர்த்தனை
செப்டம்பர் 1 முதல் 9ஆம் தேதி வரையிலான 9 நாட்களில் மட்டும் 745.47 கோடி பரிவர்த்தனைகள் நடைபெற்றுள்ளன. அவற்றின் மதிப்பு ரூ.10.09 லட்சம் கோடி.
இந்த 9 நாட்களின் அடிப்படையில் பார்த்தால், இந்தியாவில் நாளொன்றுக்கு சராசரியாக 82.83 கோடி UPI பரிவர்த்தனைகள் நடைபெறுகின்றன. தினமும் UPI மூலம் பரிமாறப்படும் பணத்தின் மதிப்பு சுமார் ரூ.1.12 லட்சம் கோடியாக உள்ளது.
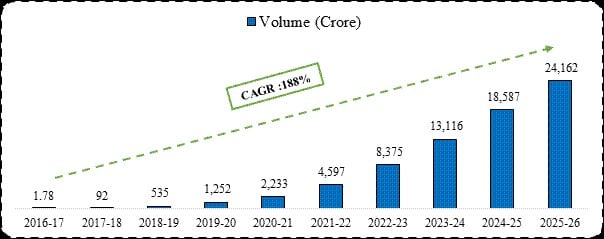
கடந்த 5 நிதியாண்டுகளில் UPI பரிவர்த்தனைகள்
| நிதியாண்டு | பரிவர்த்தனைகளின் எண்ணிக்கை | பரிவர்த்தனை மதிப்பு |
|---|---|---|
| 2021–22 | 4,595.61 கோடி | ரூ.84.16 லட்சம் கோடி |
| 2022–23 | 8,371.44 கோடி | ரூ.139.15 லட்சம் கோடி |
| 2023–24 | 13,112.95 கோடி | ரூ.199.95 லட்சம் கோடி |
| 2024–25 | 18,586.60 கோடி | ரூ.260.56 லட்சம் கோடி |
| 2025–26 | 24,161.69 கோடி | ரூ.314.23 லட்சம் கோடி |
P2M பரிவர்த்தனை
UPI மூலம் நடைபெறும் வணிகப் பரிவர்த்தனைகளில் பெரும்பாலானவை சிறிய தொகைகளாக இருக்கின்றன. வணிகர்களுக்குச் செய்யப்படும் P2M பரிவர்த்தனைகளில் 86 சதவிகிதம் ரூ.500-க்கும் குறைவானவை என்று மத்திய அரசின் தரவுகள் தெரிவிக்கின்றன. அதாவது டீ, உணவு, ஆட்டோ கட்டணம், மளிகைப் பொருட்கள் போன்ற மக்களின் அன்றாட செலவுகளில் UPI எந்த அளவுக்கு ஊடுருவியுள்ளது என்பதை இந்தத் தரவுகள் காட்டுகின்றன.
அதென்ன P2M பரிவர்த்தனை?
P2M (Person-to-Merchant) என்பது, ஒரு நபர் UPI மூலம் வியாபாரிக்கு பணம் செலுத்தும் பரிவர்த்தனை. உதாரணமாக, கடை, உணவகம், பெட்ரோல் நிலையம் அல்லது இணையதளத்தில் பொருள் வாங்கிவிட்டு, அங்குள்ள வணிக UPI QR Code-ஐ ஸ்கேன் செய்து பணம் செலுத்துவது P2M பரிவர்த்தனை ஆகும். P2P: ஒரு நபரிடமிருந்து மற்றொரு நபருக்குப் பணம் அனுப்புவது; P2M: ஒரு நபரிடமிருந்து வியாபாரிக்குப் பணம் செலுத்துவது என புரிந்து கொள்ள வேண்டும்.
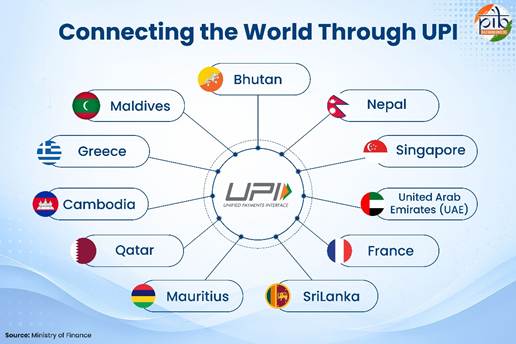
இந்தியாவைத் தாண்டிய UPI
இந்தியாவில் வெற்றி பெற்ற UPI சேவை படிப்படியாக வெளிநாடுகளுக்கும் விரிவுபடுத்தப்பட்டது. 2021ஆம் ஆண்டு பூடானில் UPI பயன்பாடு தொடங்கப்பட்டது. அதனைத் தொடர்ந்து சிங்கப்பூர், ஐக்கிய அரபு அமீரகம், பிரான்ஸ், மொரீஷியஸ், இலங்கை, நேபாளம், கத்தார் உள்ளிட்ட நாடுகளில் UPI பரிவர்த்தனை வசதிகள் அறிமுகமாகின.
2026ஆம் ஆண்டு கிரீஸ், கம்போடியா, மாலத்தீவு ஆகிய நாடுகளுடனான பணப்பரிவர்த்தனை இணைப்புகளும் விரிவுபடுத்தப்பட்டன. 2026ஆம் ஆண்டு நிலவரப்படி 11 வெளிநாடுகளில் UPI பணம் செலுத்துதல் அல்லது எல்லை தாண்டிய பணப் பரிமாற்றச் சேவை பயன்பாட்டில் உள்ளது.
உலக அளவில் நடைபெறும் உடனடி பணப்பரிவர்த்தனைகளில் சுமார் 49 சதவிகிதத்தை UPI கொண்டுள்ளதாகவும் தெரிவிக்கப்பட்டுள்ளது.
இலவச UPI-க்கான செலவை யார் ஏற்கிறார்கள்?
வாடிக்கையாளர்கள் இலவசமாக UPI பயன்படுத்தினாலும் அதன் பின்னால் மிகப்பெரிய தொழில்நுட்பக் கட்டமைப்பு செயல்படுகிறது. வங்கிகளின் கணினி சேவையகங்கள், அதிவேகத் தொலைத்தொடர்பு இணைப்புகள், UPI செயலிகள், மோசடித் தடுப்பு அமைப்புகள், சைபர் பாதுகாப்பு, வாடிக்கையாளர் சேவை ஆகியவற்றுக்குத் தொடர்ந்து செலவு செய்யப்படுகிறது. இந்த UPI கட்டமைப்பைப் பராமரிக்க ஆண்டுக்கு சுமார் ரூ.20,000 கோடி செலவாகிறது என்று பணப்பரிவர்த்தனைத் துறை மதிப்பிட்டுள்ளது.
Zero MDR நடைமுறையால் வங்கிகள் மற்றும் UPI சேவை நிறுவனங்களுக்கு ஒவ்வொரு பரிவர்த்தனையிலிருந்தும் வருவாய் கிடைக்கவில்லை. இதனால் UPI பரிவர்த்தனைகளை ஊக்குவிப்பதற்காக மத்திய அரசு வங்கிகள் மற்றும் பணப்பரிவர்த்தனை நிறுவனங்களுக்கு ஆண்டுதோறும் மானியம் வழங்கி வந்தது.
UPI பயன்பாட்டைத் தொடக்கக் காலத்தில் வளர்ப்பதற்கான ஏற்பாடாகவே இந்த மானிய முறை கொண்டுவரப்பட்டதாகவும், இதனை நிரந்தரமாகத் தொடர முடியாது என்றும் தற்போது மத்திய அரசு கூறுகிறது.
அடுத்த கட்டத்தை நோக்கி UPI
கடந்த 10 ஆண்டுகளாக மக்களை UPI பயன்பாட்டுக்குள் கொண்டுவருவதே மத்திய அரசின் முதல் நோக்கமாக இருந்தது. அதற்காக வாடிக்கையாளர்கள் மற்றும் வணிகர்களிடம் கட்டணம் வசூலிக்காமல் UPI வளர்க்கப்பட்டது. அரசின் மானியம் மூலம் வங்கிகள் மற்றும் பணப்பரிவர்த்தனை நிறுவனங்களுக்கான செலவின் ஒரு பகுதி ஈடு செய்யப்பட்டது.
தற்போது UPI மாதத்திற்கு 2,400 கோடிக்கும் அதிகமான பரிவர்த்தனைகளைக் கையாளும் மிகப்பெரிய கட்டமைப்பாக வளர்ந்துள்ளது. இதனால் அரசின் மானியத்தை மட்டும் நம்பாமல், UPI கட்டமைப்பு தனது செலவுக்கான வருவாயை உருவாக்க வேண்டும் என்ற அடுத்த கட்டத்தை நோக்கி மத்திய அரசு நகரத் தொடங்கியுள்ளது.
இதற்காக Payment and Settlement Systems Act சட்டத்தில் 2026ஆம் ஆண்டு திருத்தம் கொண்டுவரப்பட்டது. முன்பு UPI பரிவர்த்தனைகளுக்கு எந்தக் கட்டணமும் விதிக்க முடியாத நிலை இருந்தது. புதிய சட்டத் திருத்தம் குறிப்பிட்ட வணிகப் பரிவர்த்தனைகளுக்கு MDR விதிப்பதற்கான வழியைத் திறந்துள்ளது.
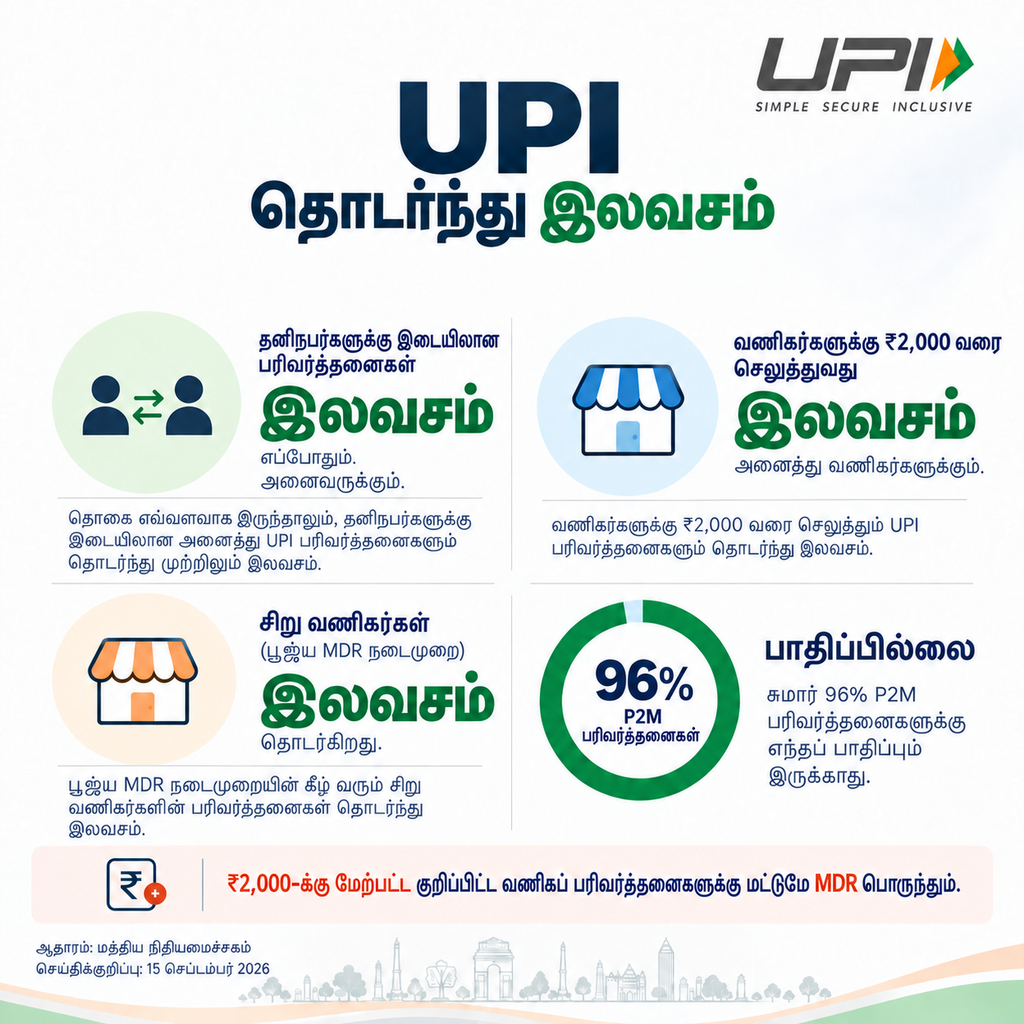
அக்.15 முதல் என்ன நடைமுறைக்கு வரப் போகிறது?
புதிய நடைமுறையிலும் சாதாரண UPI பயனர்களுக்குக் கட்டணம் விதிக்கப்படவில்லை. ஒருவர் தனது நண்பர்கள், உறவினர்கள் அல்லது வேறு ஒருவருக்குப் பணம் அனுப்பும் P2P பரிவர்த்தனைகள் எந்தத் தொகையாக இருந்தாலும் தொடர்ந்து இலவசமாக இருக்கும்.
கடைகள் மற்றும் வணிக நிறுவனங்களில் ரூ.2,000 வரை செய்யப்படும் UPI பரிவர்த்தனைகளுக்கும் கட்டணம் இல்லை.
UPI QR Code மூலம் மாதம் ரூ.1 லட்சம் வரை பணம் பெறும் சிறு வணிகர்கள் மற்றும் தெருவோர வியாபாரிகளுக்கும் Zero MDR தொடரும்.
அதற்கு மாறாக, ரூ.2,000-க்கு மேல் நடைபெறும் குறிப்பிட்ட பெரிய P2M வணிகப் பரிவர்த்தனைகளுக்கு 0.4 சதவிகித MDR விதிக்கப்படுகிறது.
ரூ.75,000 மற்றும் அதற்கு மேற்பட்ட பரிவர்த்தனைகளுக்கு அதிகபட்சமாக ரூ.300 மட்டுமே வசூலிக்கப்படும்.
இந்த MDR வணிகரிடம்தான் வசூலிக்கப்படும். வாடிக்கையாளரிடம் கூடுதல் கட்டணமாக வசூலிக்கக்கூடாது.
இந்தப் புதிய நடைமுறை 2026 அக்டோபர் 15 முதல் அமலுக்கு வருகிறது. இதனைத்தான் மத்திய அரசு நேற்று அறிவித்துள்ளது.
UPI இலவசம் முடிகிறதா?
புதிய MDR நடைமுறையை UPI-யின் இலவசப் பயன்பாடு முழுமையாக முடிவுக்கு வருகிறது என்று கூற முடியாது. ஏனெனில் வாடிக்கையாளர்களின் அனைத்து UPI பரிவர்த்தனைகளும் தொடர்ந்து இலவசமாகவே இருக்கின்றன. ஒருவரிடமிருந்து மற்றொருவருக்குச் செய்யப்படும் பணப் பரிமாற்றத்துக்கும் கட்டணம் இல்லை.
வணிகர்களுக்குச் செய்யப்படும் UPI பரிவர்த்தனைகளில் 95 சதவிகிதத்துக்கும் அதிகமானவை ரூ.2,000-க்குள் உள்ளன. அவற்றுக்கும் MDR கிடையாது. சிறு வணிகர்களுக்கும் விலக்கு அளிக்கப்பட்டுள்ளது.
UPI-யை மக்களிடம் கொண்டுசென்ற முதல் கட்டம் முடிந்து, அதனைத் தொடர்ந்து பராமரிப்பதற்கான வருவாய் கட்டமைப்பை உருவாக்கும் இரண்டாவது கட்டம் தற்போது தொடங்குகிறது.
UPI-யின் வெற்றிக்கு அதன் எளிமை மட்டுமல்ல, கட்டணம் இல்லாததும் முக்கியமான காரணமாகும். வங்கிக் கணக்கு வைத்திருக்கும் அனைவரும் எந்த செலவும் இல்லாமல் உடனடியாகப் பணம் அனுப்ப முடிந்தது. சிறிய வியாபாரிகளும் எவ்விதக் கட்டணமும் இல்லாமல் டிஜிட்டல் பணத்தைப் பெற முடிந்தது.
தற்போது அறிமுகப்படுத்தப்படும் MDR மூலம் UPI கட்டமைப்புக்கு நிலையான வருவாய் கிடைக்கும் என்று அரசு கூறுகிறது. இந்த வருவாய் புதிய தொழில்நுட்பம், சைபர் பாதுகாப்பு, மோசடித் தடுப்பு மற்றும் வாடிக்கையாளர் சேவையை மேம்படுத்தப் பயன்படுத்தப்படும் என்றும் தெரிவிக்கப்படுகிறது.
அதே நேரத்தில் வணிகர்கள் தங்களுக்கான MDR கட்டணத்தை பொருட்களின் விலையுடன் சேர்த்து மறைமுகமாக வாடிக்கையாளர்களிடம் வசூலிக்கிறார்களா என்பதைக் கண்காணிக்க வேண்டிய தேவையும் உள்ளது.
மாதம் ரூ.1 லட்சம் என்ற சிறு வணிகர்களுக்கான வரம்பைக் கடக்கும் கடைக்காரர்கள் P2M பிரிவுக்கு மாற்றப்படும்போது அவர்களுக்கு ஏற்படும் செலவும் கவனிக்கப்பட வேண்டியுள்ளது.
21 வங்கிகள் மற்றும் 373 பரிவர்த்தனைகளுடன் தொடங்கிய UPI, இன்று நாளொன்றுக்கு 83 கோடி பரிவர்த்தனைகளைக் கையாளும் இந்தியாவின் மிகப்பெரிய டிஜிட்டல் பணக் கட்டமைப்பாக வளர்ந்துள்ளது.
கடந்த 10 ஆண்டுகளில் மக்களை ரொக்கப் பணத்திலிருந்து QR Code-க்கு அழைத்து வந்த UPI, அடுத்த 10 ஆண்டுகளுக்கான தனது செலவையும் வளர்ச்சியையும் தானே சமாளிக்கும் புதிய கட்டத்தை நோக்கி தற்போது நகரத் தொடங்கியுள்ளது. இனிவரும் நாட்களில்தான் இந்த அடுத்த கட்ட நகர்வுகள் என்பவை பொதுமக்களுக்கு சுமையா? சுகமான சுமையா? என்பது தெரிய வரும்.
