கிரெடிட் கார்டு பில்லை உரிய தேதிக்குள் செலுத்திவிட்டால் சிபில் ஸ்கோர் பாதிக்காது என்று பலரும் நினைக்கின்றனர்.
ஆனால், நீங்கள் பயன்படுத்தும் கிரெடிட் லிமிட்டும் உங்கள் கடன் மதிப்பீட்டில் முக்கிய பங்கு வகிக்கிறது.
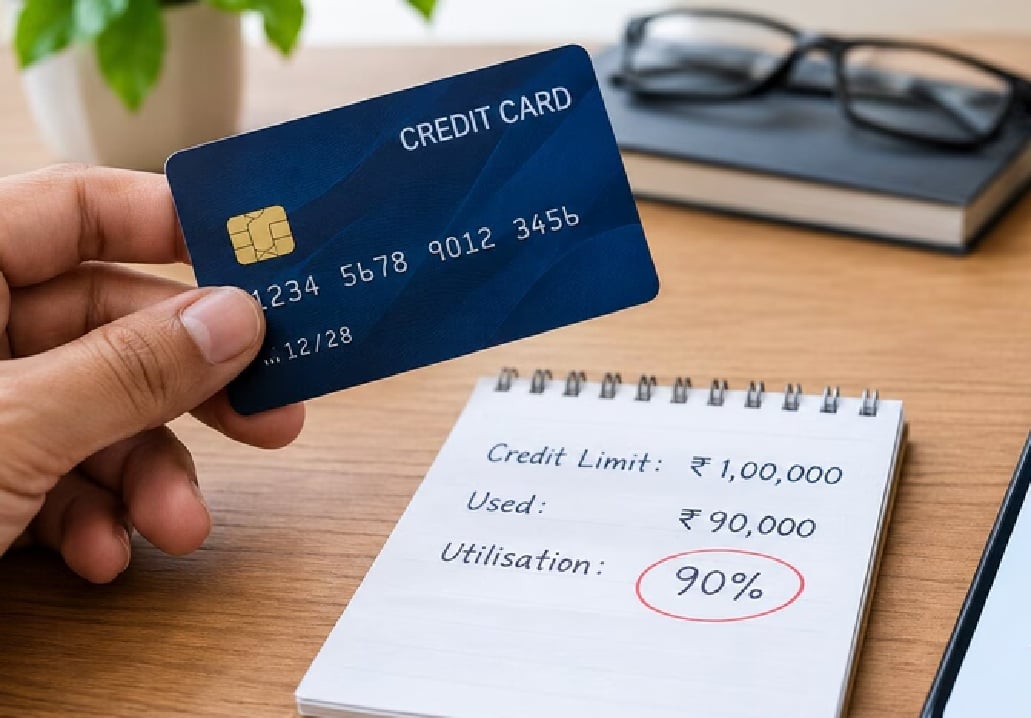
Credit Utilization Ratio (CUR) எனப்படும் இந்த விகிதம் அதிகமாக இருந்தால், கடன் வழங்குநர்களின் பார்வையில் அது கவனிக்க வேண்டிய அம்சமாக மாறலாம்.
30% விதி ஏன் முக்கியம்?
உதாரணமாக, உங்கள் கிரெடிட் கார்டு வரம்பு ரூ.1 லட்சம் என்றால், தொடர்ந்து ரூ.30,000-க்கும் அதிகமாக பயன்படுத்தாமல் இருப்பது பொதுவாக பரிந்துரைக்கப்படுகிறது. இது கட்டாய விதி அல்ல; 30% என்பது ஒரு பொதுவான நிதி மேலாண்மை அளவுகோல்.
ஒரு மாதம் மட்டும் இந்த அளவைத் தாண்டுவதால் சிபில் ஸ்கோர் திடீரென குறைந்துவிடும் என்று அர்த்தமில்லை. தொடர்ந்து அதிக பயன்பாடு இருப்பதுதான் முக்கிய கவலை.
பில் தேதிக்கு முன்பே பணம் செலுத்தலாம்
மாத பில் உருவாகும் தேதிக்கு முன்பாகவே கார்டில் நிலுவையில் இருக்கும் தொகையின் ஒரு பகுதியை செலுத்தலாம். இதன் மூலம் அறிக்கையில் காட்டப்படும் பயன்பாட்டு விகிதத்தை குறைக்க வாய்ப்பு உள்ளது.
அதேபோல், வங்கி தகுதியின் அடிப்படையில் கிரெடிட் லிமிட்டை உயர்த்தும் வாய்ப்பு வழங்கினால், அதையும் பரிசீலிக்கலாம்.
பல கார்டுகள் இருந்தால் கவனம் தேவை
ஒன்றுக்கும் மேற்பட்ட கிரெடிட் கார்டுகள் இருந்தால் செலவுகளைப் பிரித்துப் பயன்படுத்துவது மொத்த பயன்பாட்டு விகிதத்தை நிர்வகிக்க உதவலாம்.
ஆனால், தேவையில்லாமல் புதிய கார்டுகளுக்கு தொடர்ந்து விண்ணப்பிப்பதைத் தவிர்ப்பது நல்லது. புதிய கடன் விண்ணப்பங்கள் மற்றும் அதனுடன் தொடர்புடைய விசாரணைகள் சிபில் ஸ்கோரில் தாக்கத்தை ஏற்படுத்தக்கூடும்.
சிபில் ஸ்கோரை எப்படி பாதுகாப்பது?
கிரெடிட் கார்டு பில்கள் மற்றும் EMI-களை சரியான நேரத்தில் செலுத்துவது, கிரெடிட் பயன்பாட்டை குறைவாக வைத்திருப்பது, குறுகிய காலத்தில் பல கடன்களுக்கு விண்ணப்பிக்காமல் இருப்பது ஆகியவை முக்கியம்.
மேலும், உங்கள் CIBIL அறிக்கையை அவ்வப்போது சரிபார்த்து, தவறான தகவல்கள் இருந்தால் அவற்றை சரிசெய்வதும் அவசியம்.
